第12話の「日曜の総点検」と同じ日の夜、12本目のEAを口座に載せました。名前は RegimeSwitch(レジームスイッチ)。相場が「トレンド」か「レンジ」かを判定して、専用のプログラムに切り替えるEAです。ただ、載せる前の検証で、正直に書かないといけない数字が出てきました。
きっかけと、4周の試行錯誤
今の11本はほとんどがトレンド(一方向に伸びる相場)で稼ぐタイプで、往復相場になると SmaFlip が10回転して削られる、という9月の反省がありました。「レンジ(一定の幅で行ったり来たりする相場)と判定したら逆張り、トレンドなら順張り」に切り替えればいいのでは、と Claude に頼みました。
Claude は戦略係・検証係・懐疑係の3役で4周まわしました。30分足のボリンジャーバンド逆張りは、ドル円が「バンドを抜けたあとそのまま伸びる」性質のせいで負け。時間足を5分・15分に下げても、時間帯レンジや高値安値の箱も負け。途中で懐疑係が Python 側の損切り配置バグを見つけて好成績を1つ撤回。唯一残った「30日分のボリンジャーバンド2σ回帰」と、判定を「効率比」に統一した4周目でやっと、両方が稼ぐ形になりました。
仕組み
相場判定は効率比(ER)。「30本前からの値幅」÷「各足の値幅の合計」で、一直線なら1、行ったり来たりなら0に近づく。0.25を超えたらトレンド、0.20未満が2本続いたらレンジに戻します。
トレンド用は EMA10/50 の上下で方向を決め、終値がボリンジャーバンド(20本・2σ)をその方向に抜けたら入場、EMAが入れ替わったら手仕舞い。損切りは ATR(平均的な1本の値幅)の4倍。レンジ用は30日分のバンド2σを上に抜けたら売り、下に抜けたら買い、中心に戻ったら手仕舞い。損切りは ATR の3倍。判定がトレンドに変わった瞬間にレンジ側の玉は決済します。ロットは毎回「資金×1%」を「ATRの4倍逆行したときの損失額」で割って決めます。
VPSで回し直したら、報告書どおり。でも
第10話の教訓で「AIのバックテストは自分の環境で再現してから信じる」と決めているので、自分のVPSで実ティック(実際に配信された細かい値動き)で回し直しました。報告書と同じ条件では686取引・PF1.435・+1,808,317円と1円単位で一致。そのうえで、報告書が触れていない2022年と2023年も回しました(100万円・レバレッジ25倍・リスク1%)。
| 区間 | 取引数 | PF | 損益 | 最大DD | トレンド側 | レンジ側 |
|---|---|---|---|---|---|---|
| 2024.01〜2026.09(開発に使った期間) | 686 | 1.42 | +1,753,654円 | 10.7% | +799,906円(PF1.23) | +911,036円(PF2.26) |
| 2024年 | 255 | 1.59 | +718,955円 | 12.3% | +515,146円 | +197,149円 |
| 2025年 | 248 | 1.28 | +243,725円 | 11.2% | +131,893円 | +119,215円 |
| 2026年(〜9/18) | 182 | 1.45 | +299,001円 | 10.7% | +40,619円 | +238,150円 |
| 2026年2〜6月(弱点の区間) | 102 | 0.72 | -97,793円 | 12.7% | -100,897円 | +3,275円 |
| 2023年(開発に使っていない) | 289 | 0.95 | -43,082円 | 21.5% | -17,648円(PF0.97) | -25,434円(PF0.89) |
| 2022年(開発に使っていない) | 239 | 1.92 | +885,413円 | 8.3% | +890,773円(PF2.29) | -32,576円(PF0.88) |
PF は総利益÷総損失(1を超えれば利益)、最大DD は資産のピークからの最大の落ち込みです。
2022年は +88万円ですが稼いだのはトレンド側だけ。2023年は赤字で落ち込み21.5%。そしてレンジ側は、開発に使っていない2年とも負けていました(PF 0.88 と 0.89)。開発期間で一番の稼ぎ頭に見えたレンジ側が、期間を変えると一番弱い。「候補4案から2024〜26年で一番良いものを選んだ」のだから、選んだ行為そのものが上振れを作っていた疑いが濃いです。トレンド側も 2022年 PF2.29 → 2026年 1.07 と年々細っています。
ラボの鉄則「開発に使っていない期間で PF が1を超える」は、2年合算なら合格、2023年単年では不合格。グレーです。
それでも載せた理由と、止める条件
載せた理由は3つ。1取引の期待値がスプレッド(取引コスト)の3.6倍あること。パネルでトレンド用/レンジ用どちらが負けているかを毎週見られること。既存の11本と違う入口を持つので分散になること。
直したのは表示と安全側だけです。情報パネルを他の11本と同じ共通部品に置き換え、ロット計算に「建玉後の証拠金維持率が下限を割らない」フロアを入れました。売買ロジックには手を入れていません(だから1円単位で一致します)。
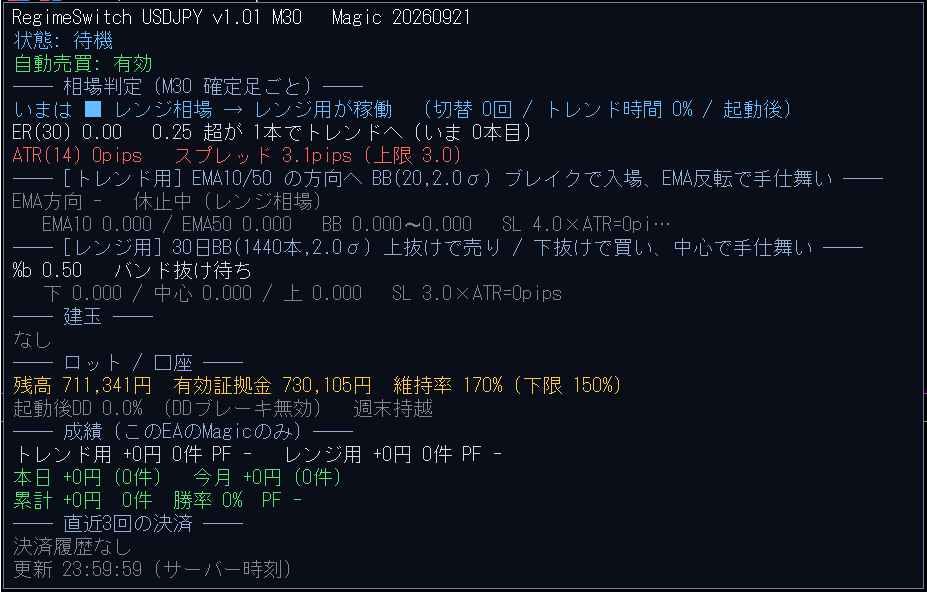
止める条件は、直近8週の損益がマイナスかつ PF 0.7 未満、または資産ピークから15%の落ち込み。レンジ側だけ PF が1を割り続けるなら、レンジ側だけ止めてトレンド側を残します。50〜100取引で、バックテストの期待値(0.1ロットあたり約+365円)と実弾を突き合わせます。
今日の教訓
- 報告書の数字は、自分の環境で再現できてから信じる。今回は再現した
- 再現できても「開発期間での出来」でしかない。開発に使っていない年を回すと、稼ぎ頭が入れ替わる
- 複数の案から一番良いものを選ぶ行為自体が上振れを作る。別の期間で確かめないと、選択の効果と本当の優位性を区別できない
おまけに1つ。検証のためにMT5を再起動したら古い設定(9本構成)で立ち上がり、3本が載っていない状態でした。8/25 と同じ「再起動のあとは目で確認する」型。正しい構成に切り替えて RegimeSwitch を足し、12本になりました。
コメントを残す